Ranking jest dla osób, które chcą trzymać oszczędności z dostępem do pieniędzy na co dzień. Porównaliśmy regulaminy promocji, tabele oprocentowania i strony banków oraz zestawienia Bankier.pl, Moneteo i Analizy.pl. Stan na 15 października 2026.
Jak powstał ranking? Porównaliśmy tabele opłat i prowizji, regulaminy oraz oficjalne strony banków i instytucji finansowych (stan na 15.10.2026). Oprocentowanie, opłaty i warunki promocji często się zmieniają, dlatego przed decyzją sprawdź aktualną ofertę u dostawcy. Zestawienie ma charakter informacyjny i nie jest rekomendacją inwestycyjną ani doradztwem finansowym.
Porównanie w skrócie
| Oferta | Oprocentowanie | Limit kwoty | Warunki | Cena | Szczegóły |
|---|---|---|---|---|---|
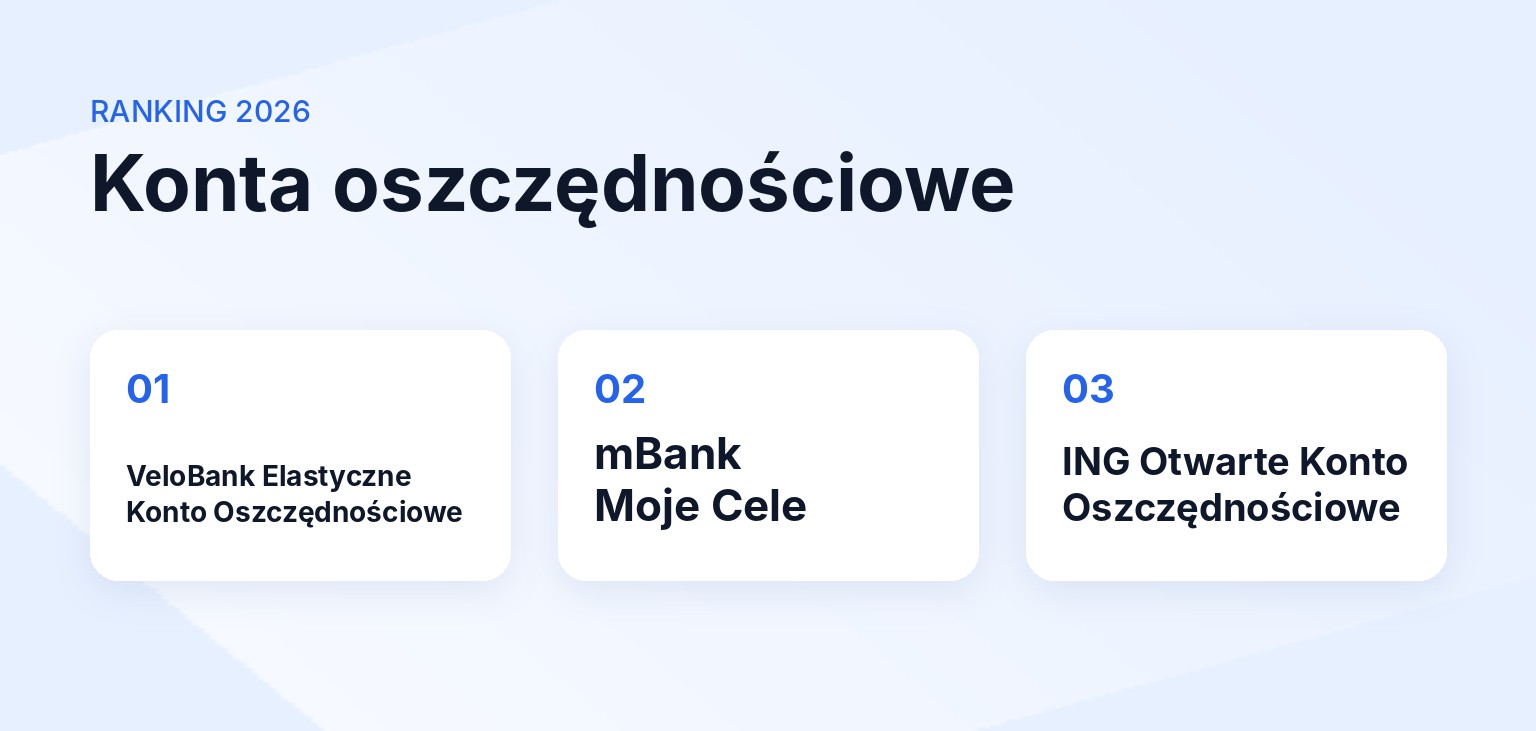
| VeloBank Elastyczne Konto Oszczędnościowe | 6% przez 92 dni (nadwyżka 4%) | do 100 tys. zł (4% do 400 tys. zł) | nowy klient, 5 transakcji/mies. | 6% w skali roku | Zobacz → |
| mBank Moje Cele (z mKonto Intensive lub eKontem) | 5,5% lub 5,3% przez 180 dni | do 200 tys. zł (mKonto Intensive) lub 100 tys. zł | nowy klient, otwarcie razem z kontem | do 5,5% w skali roku | Zobacz → |
| ING Otwarte Konto Oszczędnościowe (Bonus na start) | 5,5% (lub 4%) przez 3 mies. | poniżej 400 tys. zł | konto osobiste, 15 transakcji, 3 logowania | do 5,5% w skali roku | Zobacz → |
| Alior Bank Konto Oszczędnościowe na Start | 5,5% przez 3 mies. (bez warunku 2%) | do 50 tys. zł | nowy klient, karta/BLIK min. 500 zł/mies. | 5,5% w skali roku | Zobacz → |
| Erste Bank Polska Konto Multi oszczędnościowe | 4,5% do 29.11.2026 | nowe środki do 200 tys. zł | bez wymogu nowego klienta | 4,5% w skali roku | Zobacz → |
Co bierzemy pod uwagę?
Oprocentowanie i czas promocji
Liczymy stawkę promocyjną i to, jak długo trwa. Patrzymy też na stawkę po promocji.
Limit kwoty
Sprawdzamy, do jakiej kwoty działa wysoka stawka i ile bank płaci za nadwyżkę.
Warunki
Oceniamy, czy promocja wymaga nowego klienta, nowych środków, konta osobistego lub transakcji kartą.
Koszty i bezpieczeństwo
Liczymy opłaty za przelewy z konta oszczędnościowego. Wszystkie banki w rankingu są objęte gwarancją BFG do 100 000 euro.
Oferty w zestawieniu
01. VeloBank Elastyczne Konto Oszczędnościowe
Najlepszy ogólnie · dla nowych klientów z kwotą do 100 tys. zł
6% w skali roku · strona banku / instytucji
VeloBank oferuje nowym klientom 6% w skali roku przez 92 dni na kwotę do 100 tys. zł. Nadwyżka do 400 tys. zł ma 4%. Wysoka stawka wymaga co najmniej 5 płatności kartą lub BLIK-iem w miesiącu.
Zalety
- Najwyższa stawka w zestawieniu
- Nadwyżka do 400 tys. zł też ma 4%
- Konto bez opłaty za prowadzenie
Ograniczenia
- Tylko dla nowych klientów
- Wymaga 5 transakcji w każdym miesiącu
02. mBank Moje Cele (z mKonto Intensive lub eKontem)
Najdłuższa promocja · dla nowych klientów, którzy chcą 6 miesięcy promocji
do 5,5% w skali roku · strona banku / instytucji
mBank płaci 5,5% przez 180 dni do 200 tys. zł, gdy Moje Cele otwierasz razem z mKonto Intensive. Z eKontem do usług lub eKontem możliwości stawka wynosi 5,3% do 100 tys. zł. Wpłaty na Moje Cele muszą w miesiącu przewyższać wypłaty o min. 100 zł.
Zalety
- Wysoki limit 200 tys. zł z mKonto Intensive
- Kapitalizacja miesięczna
Ograniczenia
- Wymaga otwarcia konta osobistego w tym samym czasie
03. ING Otwarte Konto Oszczędnościowe (Bonus na start)
Wysoki limit kwoty · dla klientów ING i osób zakładających tam konto
do 5,5% w skali roku · strona banku / instytucji
ING płaci 5,5% przez 3 miesiące od założenia konta. Warunki to m.in. 15 transakcji kartą lub BLIK i 3 logowania do aplikacji. Bez dodatkowych warunków stawka wynosi 4%.
Zalety
- Stawka 4% bez warunku transakcji
- Wysoki limit kwoty
- Przelewy na konto w ING bez opłat
Ograniczenia
- Wymaga konta osobistego w ING
- Niespójne dane o stawce standardowej na stronie banku
04. Alior Bank Konto Oszczędnościowe na Start
Nowa edycja promocji · dla nowych klientów, którzy płacą kartą
5,5% w skali roku · strona banku / instytucji
Alior Bank oferuje 5,5% przez 3 miesiące do 50 tys. zł. Warunek to płatności kartą lub BLIK na min. 500 zł w każdym miesiącu. Bez tego stawka wynosi 2%.
Zalety
- Prosty warunek kwotowy zamiast liczby transakcji
Ograniczenia
- Niski limit 50 tys. zł
- Okres liczony od otwarcia konta, nie od wpłaty
05. Erste Bank Polska Konto Multi oszczędnościowe
Dla obecnych klientów · dla klientów dawnego Santandera z nowymi środkami
4,5% w skali roku · strona banku / instytucji
Erste Bank Polska (dawniej Santander Bank Polska) płaci 4,5% od nowych środków do 200 tys. zł do 29 listopada 2026. Promocja nie wymaga statusu nowego klienta. Nowe środki to pieniądze spoza banku na dzień 27.08.2026.
Zalety
- Dostępne także dla obecnych klientów
- Wysoki limit 200 tys. zł
- Brak warunku transakcji kartą
Ograniczenia
- Najniższa stawka w zestawieniu
- Tylko nowe środki
Jak wybrać konto oszczędnościowe?
1Sprawdź, czy kwalifikujesz się do promocji
Najwyższe stawki dostają nowi klienci lub nowe środki. Sprawdź datę, od której bank liczy status klienta.
2Porównaj limit i czas trwania
Stawka 6% na 3 miesiące daje mniej niż 5,3% na 6 miesięcy. Sprawdź też stawkę po promocji.
3Policz warunki i opłaty
Liczba transakcji kartą i opłaty za przelewy z konta mogą zmniejszyć zysk. Pierwszy przelew w miesiącu jest zwykle darmowy.
Najczęstsze pytania (FAQ)
Czy pieniądze na koncie oszczędnościowym są bezpieczne?
Środki w polskich bankach są gwarantowane przez BFG do równowartości 100 000 euro na osobę w jednym banku.
Co się dzieje po końcu promocji?
Bank nalicza stawkę standardową, często 0,1 do 0,5%. Warto wtedy przenieść pieniądze do innej oferty.
Czy od odsetek trzeba zapłacić podatek?
Tak. Od odsetek pobierany jest podatek od zysków kapitałowych (tzw. podatek Belki) 19%. W polskim banku pobiera go bank automatycznie, więc nie trzeba nic rozliczać w PIT.
Czym konto oszczędnościowe różni się od lokaty?
Na koncie możesz wypłacić pieniądze w każdej chwili bez utraty odsetek. Stawka jest zmienna, a na lokacie zwykle stała.
Źródła i aktualizacje
Pierwsza wersja rankingu: 15.10.2026.